
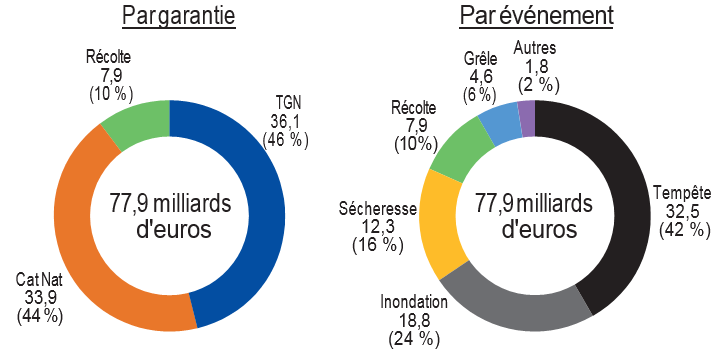
Les événements météorologiques et climatiques extrêmes peuvent avoir des implications macroéconomiques importantes. Ils peuvent également affecter la stabilité financière et affaiblir la position financière des gouvernements qui interviennent souvent pour fournir un secours ou couvrir les pertes à la suite d’une catastrophe. Alors que les effets de tels événements peuvent être atténués par une assurance catastrophe, seulement environ un quart des pertes liées aux catastrophes climatiques sont actuellement assurées dans l’UE. Dans certains pays, le chiffre est inférieur à 5% (voir graphique). En outre, cet écart de protection d’assurance climatique devrait encore se creuser en raison du risque croissant posé par le changement climatique.
La part des pertes économiques assurées liées aux catastrophes naturelles en Europe est faible et pourrait diminuer à moyen ou long terme
La Banque centrale européenne (BCE) et l’Autorité européenne des assurances et des pensions professionnelles (EIOPA) ont travaillé ensemble sur la manière de renforcer l’assurance des ménages et des entreprises européennes contre les catastrophes liées au climat telles que les inondations et les feux de forêt. Ce travail a donné lieu à deux documents visant à encourager le débat sur la manière de combler l’écart en matière de protection contre les changements climatiques.
Notre document de travail conjoint publié en avril 2023 a fourni des preuves de l’importance économique de cet écart et a plaidé pour une approche en échelle de l’assurance contre les catastrophes naturelles afin d’aider à le réduire. Cette approche à plusieurs niveaux a suggéré d’impliquer les secteurs privé et public aux niveaux national et européen. Le document a reçu des commentaires de diverses parties prenantes, ce qui a motivé la poursuite des travaux.
Un document de suivi publié en 2024 a proposé une éventuelle approche au niveau de l’UE pour combler cet écart. En s’appuyant sur les structures nationales et européennes existantes, l’approche proposée reposerait sur deux piliers complémentaires :
un système de réassurance public-privé de l’UE pour accroître l’assurance contre les catastrophes naturelles en mutualisant les risques privés
un fonds de l’UE pour le financement public en cas de catastrophe afin de renforcer la gestion publique des risques de catastrophes dans les États membres
La complémentarité des deux piliers garantirait l’utilisation efficace des fonds du secteur privé et du secteur public pour les versements en cas de catastrophe naturelle et encouragerait une atténuation ex ante des risques. Le système à deux piliers développe davantage l’approche en échelle, en particulier sa couche supérieure, tout en favorisant et en sauvegardant les solutions au niveau national, en fournissant des incitations pour des mesures préventives et en réduisant l’aléa moral.
Les documents conjoints BCE-EIOPA de 2023 et 2024 font partie du programme climatique de la BCE et de ses travaux visant à améliorer la compréhension globale des risques liés au climat. Les options politiques présentées doivent être complémentaires à des mesures d’atténuation ambitieuses visant à lutter contre le changement climatique et à réduire les risques de catastrophes associés.
Approche à deux piliers au niveau de l’UE
© LeoPatrizi/iStock
régime de réassurance public-privé de l’UE
Le premier pilier augmenterait la couverture d’assurance pour les risques de catastrophes naturelles. En mettant en commun les risques privés à travers l’UE et au-delà des périls, ce système permettrait de tirer parti des économies d’échelle et de diversifier la couverture des risques élevés au niveau européen. Il serait financé par des primes basées sur les risques provenant de (ré)assureurs ou de régimes d’assurance nationaux.
Le deuxième pilier renforcerait la gestion publique des risques de catastrophes dans les États membres. Financé par les contributions des États membres, ce fonds aiderait à reconstruire les infrastructures publiques après une catastrophe naturelle, sous réserve que les États membres aient mis en œuvre les mesures d’atténuation des risques convenues avant la catastrophe.