
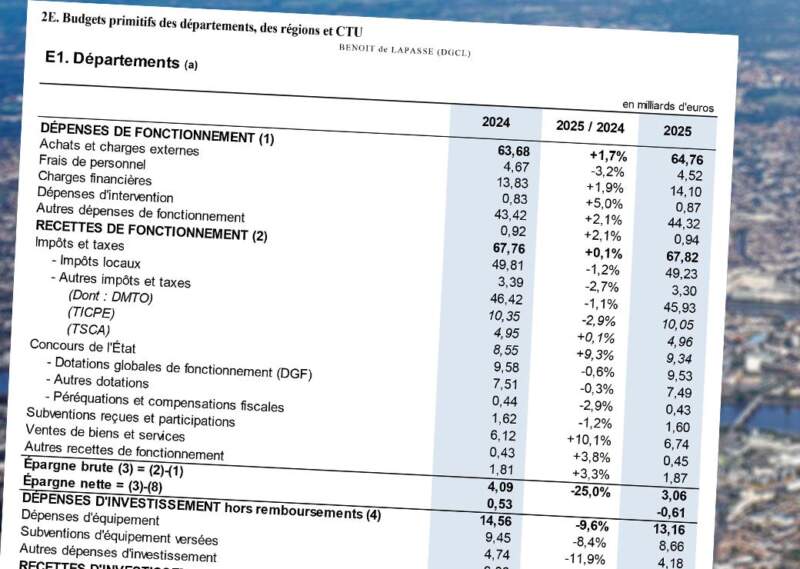
Neuf ans après l’annonce par Emmanuel Macron d’une refonte de la fiscalité locale, les départements illustrent le dilemme de la réforme : ils doivent financer des prestations sociales dont ils ne fixent pas les règles, avec des recettes sur lesquelles ils ont peu de prise. Dans un rapport présenté le 17 novembre, le Conseil des prélèvements obligatoires propose de revoir leur financement, sans rétablir la taxe d’habitation.
L’alerte a été portée à Matignon la veille de la publication du rapport. Reçu par le premier ministre, Sébastien Lecornu, François Sauvadet, président de Départements de France, a contesté les **1,8 milliard d’euros** d’effort demandés aux départements dans le projet de budget pour 2027. Selon lui, une contribution de cette ampleur, destinée à réduire le déficit de l’État, fragiliserait davantage les départements déjà en difficulté.
Le Conseil des prélèvements obligatoires, institution indépendante liée à la Cour des comptes, regarde au-delà du débat budgétaire. En quinze ans, la suppression de la taxe professionnelle, puis celle de la taxe d’habitation sur les résidences principales, ainsi que l’allégement de certains impôts de production ont réduit la charge fiscale des ménages et des entreprises. Mais les dépenses que ces impôts finançaient n’ont pas disparu. Pour compenser les pertes de recettes des collectivités, l’État leur a notamment attribué une part du produit d’impôts nationaux. Selon le Conseil, ces transferts ont contribué à creuser le déficit de l’État tout en rendant les collectivités plus dépendantes de ses décisions.
Des prestations à verser, des recettes qui fluctuent
Pour les départements, le décalage est particulièrement net. Ils versent le revenu de solidarité active et l’allocation personnalisée d’autonomie, mais ne déterminent ni les conditions d’attribution ni le montant de ces prestations. Côté recettes, la TVA est devenue leur première ressource, sans qu’ils puissent en fixer le taux. Quant aux droits perçus sur les ventes immobilières, ils dépendent du nombre et du prix des transactions. Lorsque les ventes reculent, les recettes diminuent, sans que les besoins des allocataires baissent pour autant.
Les communes et leurs intercommunalités conservent davantage de latitude, notamment grâce à la fiscalité foncière. Les régions, en revanche, ne peuvent plus modifier que très peu de taux pour accroître leurs recettes. À ces différences entre échelons territoriaux s’ajoutent des écarts importants entre collectivités comparables : les mécanismes de redistribution ne les corrigent que partiellement.
Repenser le financement sans créer d’impôt
Le Conseil écarte aussi bien le retour de la taxe d’habitation que la création d’un nouvel impôt. Pour les départements, il propose d’examiner un financement direct par l’État ou la Sécurité sociale en remplacement des recettes tirées des transactions immobilières. L’enjeu est de ne plus faire dépendre le financement de prestations sociales obligatoires des fluctuations du marché immobilier.
Pour les communes, le rapport préconise de moderniser les impôts fonciers et envisage un recours accru aux redevances acquittées par les usagers des services publics locaux. Il recommande enfin de renforcer la péréquation, c’est-à-dire la redistribution des ressources entre territoires, afin que des collectivités exerçant les mêmes responsabilités disposent de moyens moins inégaux.